El valor de la producción puede aumentar porque se produce más, porque cambian los precios o por una combinación de ambos factores. Para distinguir estos efectos, las cuentas nacionales utilizan los precios implícitos, calculados a partir de la relación entre los valores de producción a precios corrientes y constantes.
El análisis presentado, con base en información del INEGI y referencia 2018 = 100, muestra una evolución distinta entre los componentes de la cadena agroalimentaria.
¿Qué muestran las cifras?
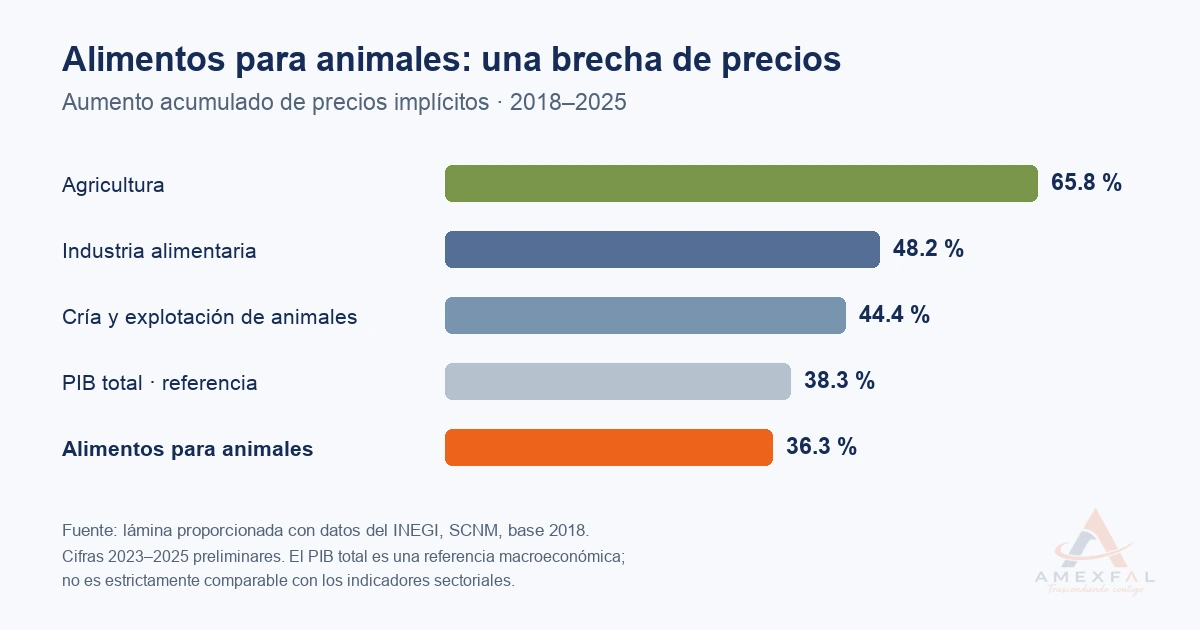
Entre 2018 y 2025, los incrementos acumulados de los precios implícitos fueron:
- Agricultura: 65.8 %.
- Industria alimentaria: 48.2 %.
- Cría y explotación de animales: 44.4 %.
- Alimentos para animales: 36.3 %.
Como referencia general, el deflactor del PIB total aumentó 38.3 %. Este indicador ofrece contexto sobre la economía, aunque no es estrictamente comparable con los indicadores sectoriales.
Los alimentos para animales registraron el menor incremento del grupo analizado: una diferencia de 29.5 puntos porcentuales frente a la agricultura y de 8.1 puntos frente a la actividad pecuaria.
Una señal para revisar la transmisión de costos
La agricultura abastece parte de las materias primas utilizadas por los fabricantes de alimentos para animales. Por ello, una evolución más elevada de sus precios implícitos plantea una pregunta relevante: ¿en qué medida los cambios en los costos de los insumos se reflejan en los precios de venta del alimento?
La brecha observada justifica revisar esta relación, pero no demuestra por sí sola una caída de los márgenes ni una mayor rentabilidad de los productores pecuarios. Los indicadores agrupan actividades y productos diversos; también pueden verse afectados por cambios en su composición.
Para conocer el efecto en tu empresa, necesitas contrastarlos con tus costos reales, formulaciones, compras y precios de venta.
¿Qué puedes revisar en tu operación?
Identifica tus principales presiones de costo. Analiza materias primas, energía, transporte, almacenamiento y financiamiento, considerando su participación en el costo por tonelada.
Evalúa la productividad de tu planta. Revisa capacidad utilizada, tiempos de paro, mermas, mantenimiento y consumo energético. Estos factores ayudan a detectar oportunidades de mejora.
Relaciona volumen con rentabilidad. Producir más puede distribuir ciertos costos fijos entre más toneladas, siempre que exista demanda y capacidad operativa. El volumen adicional también debe evaluarse frente a sus costos variables y necesidades de capital de trabajo.
Da seguimiento a tus precios y márgenes. Comparar periódicamente el costo por tonelada con el ingreso obtenido permite tomar decisiones con información propia.
De la información sectorial a la decisión empresarial
La diferencia entre estos indicadores invita a observar con mayor detalle cómo se distribuyen los cambios de precios a lo largo de la cadena agroalimentaria.
Para los fabricantes de alimentos para animales, el reto consiste en convertir esa información en decisiones sobre compras, eficiencia, capacidad y comercialización, manteniendo la calidad y el cumplimiento aplicable.
Fuente: lámina proporcionada, elaborada con información del INEGI, Sistema de Cuentas Nacionales de México, Producto Interno Bruto Trimestral, base 2018, series originales. Actividades: agricultura (111), cría y explotación de animales (112), industria alimentaria (311) y alimentos para animales (3111). Las cifras de 2023 a 2025 se presentan como preliminares.